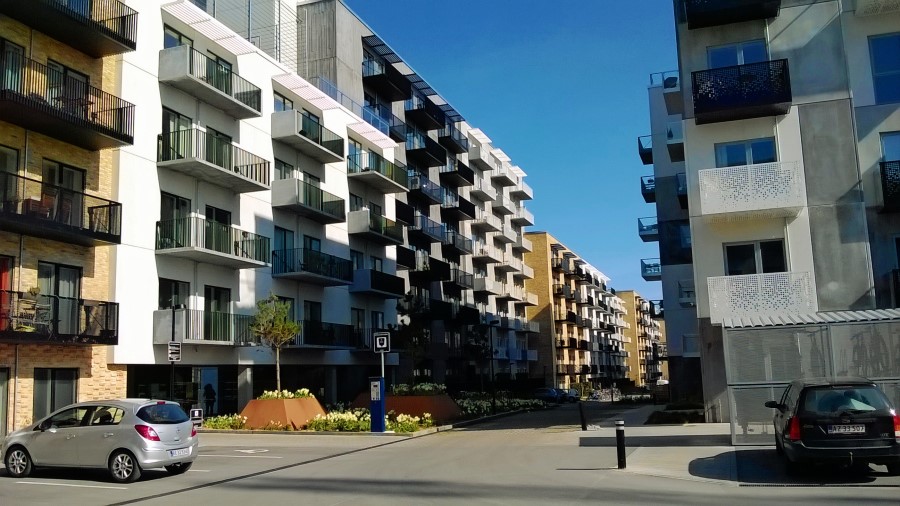
Startlånet skal hjelpe dem som ikke får boliglån i vanlige banker. Men en ny analyse fra Husbanken viser at stadig flere med varig lav inntekt faller utenfor ordningen. Samtidig er det langt vanskeligere å få startlån i sentrale strøk, der boligprisene er høyest.
Det blir stadig vanskeligere for husstander med svak økonomi å komme seg inn på boligmarkedet, selv med offentlig hjelp.
Det viser en ny analyse fra Husbanken, som har undersøkt hvem som søkte om og fikk startlån i perioden 2020–2025.
Selv om startlånet fortsatt i stor grad går til personer med lav inntekt, har andelen falt fra 83 prosent i 2020 til 77 prosent i 2025.
Samtidig hadde husstandene som fikk startlån i 2025, i gjennomsnitt 12 prosent høyere realinntekt enn dem som fikk lån fem år tidligere.
Utviklingen tyder på at det kreves stadig bedre økonomi for å kvalifisere til ordningen.
Færre søker om startlån
Antallet søkere har falt betydelig de siste årene.
I 2020 søkte rundt 32 000 husstander om startlån. I 2025 var antallet redusert til omkring 25 000.
Dette skjer til tross for at høyere renter og økte levekostnader har gjort det vanskeligere for mange å få lån i ordinære banker.
– I en periode med høyere renter og økte levekostnader ville kanskje mange forvente at flere søkte om startlån, fordi det blir vanskeligere å få lån i ordinær bank. Men det motsatte har skjedd, det er stadig færre som søker, sier kunnskapsdirektør Hans Christian Sandlie i Husbanken.
Han peker på at økonomisk usikkerhet kan gjøre folk mer tilbakeholdne med å ta opp lån. Mangel på boliger i riktig prisklasse kan også være en forklaring.
Antallet innvilgede og utbetalte startlån har imidlertid holdt seg forholdsvis stabilt på rundt 7 500 i året.
I løpet av seksårsperioden har kommunene utbetalt nesten 90 milliarder kroner i startlån til rundt 42 000 husstander.
Store forskjeller mellom kommunene
Hvor man bor, har stor betydning for muligheten til å få startlån.
I større kommuner i sentrale strøk får mellom 60 og 70 prosent av søkerne avslag.
I de minst sentrale distriktskommunene er avslagsandelen bare 28 prosent.
Forskjellene består også når Husbanken tar hensyn til søkernes inntekt og husstandstype.
– Sannsynligheten for å få utbetalt startlån er betydelig høyere i mindre sentrale kommuner enn i de mest sentrale områdene, selv når vi tar hensyn til inntekt og husstandstype, sier Sandlie.
Han mener dette viser hvor viktig tilgangen på boliger til overkommelige priser er for at ordningen skal fungere.
For kommuner i pressområdene rundt Oslo, som Nittedal, reiser analysen et viktig spørsmål: Hvor langt rekker et startlån når boligprisene er høye?
Husbankens pressemelding inneholder ikke egne tall for Nittedal, og det er derfor ikke mulig å fastslå hvordan kommunen kommer ut sammenlignet med andre kommuner.
Barnefamiliene prioriteres
Barnefamilier er en prioritert målgruppe for startlånsordningen.
Gjennom hele perioden har rundt seks av ti husstander som fikk startlån, vært barnefamilier.
Enslige forsørgere har større sannsynlighet for å få innvilget lån enn andre søkere, mens personer uten barn har lavere sannsynlighet.
– Vi ser av tallene at kommunene bruker startlånet for å bidra til stabile og gode boforhold for barn, sier Sandlie.
I 2025 gikk 60 prosent av de utbetalte startlånene til barnefamilier.
Kommunene etterlyser mer hjelp
Flere kommuner opplyser at de bruker egne tilskuddsordninger for å hjelpe husstander med lav inntekt til å klare låneutgiftene.
Men kommunenes økonomiske handlingsrom er begrenset.
I forbindelse med analysen har Husbanken intervjuet sju kommuner som samlet står for rundt 20 prosent av startlånene som ble utbetalt i perioden.
Flere av kommunene etterlyser sterkere statlige virkemidler.
Blant forslagene er et statlig etableringstilskudd som kan redusere lånebehovet, økt bostøtte og lavere rente på lån fra Husbanken.
Hensikten er å gjøre det mulig å hjelpe også dem som i dag har for svak økonomi til å få startlån.
Gjennomsnittslån på 2,4 millioner
I 2025 fikk rundt 7 500 husstander utbetalt til sammen 16,2 milliarder kroner i startlån.
Et gjennomsnittlig startlån til boligkjøp var på 2,4 millioner kroner. Det tilsvarte nesten 91 prosent av kjøpesummen.
Nær sju av ti lån gikk til personer som ikke eide bolig fra før.
Startlånet kan også brukes til å tilpasse en bolig eller refinansiere gjeld for å unngå at en husstand mister hjemmet sitt.
Det er kommunene som behandler søknadene og avgjør hvem som får lån, mens Husbanken stiller lånemidlene til disposisjon.
Den nye analysen viser likevel et tydelig dilemma: Ordningen er ment å hjelpe dem som har langvarige problemer med å komme inn på boligmarkedet, men det er nettopp blant husstandene med svakest økonomi at mulighetene ser ut til å bli dårligere.